Piramida finansowa to nielegalny system, w którym wypłaty dla wcześniejszych uczestników pochodzą przede wszystkim z wpłat nowych osób, a nie z rzeczywistej działalności gospodarczej. Taki model może działać tylko tak długo, jak długo napływa świeży kapitał. Gdy nowych wpłat zabraknie, większość uczestników traci pieniądze.
Czym jest piramida finansowa?
Piramida finansowa jest formą oszustwa inwestycyjnego. Organizator obiecuje wysokie zyski, często przedstawiając je jako bezpieczne lub niemal gwarantowane. W rzeczywistości środki nie są skutecznie inwestowane w produkt, usługę ani przedsięwzięcie generujące przychód. Pieniądze nowych uczestników służą do wypłat dla osób, które dołączyły wcześniej, oraz do finansowania działalności organizatorów.
W polskim prawie zakazane jest tworzenie, prowadzenie i propagowanie systemów promocyjnych, w których korzyść materialna zależy przede wszystkim od wprowadzenia kolejnych konsumentów do systemu, a nie od sprzedaży lub konsumpcji produktów. Taki zakaz wynika z ustawy o przeciwdziałaniu nieuczciwym praktykom rynkowym.
Model jest niezrównoważony, ponieważ wymaga stałego i coraz większego dopływu nowych osób. Każdy kolejny poziom musi być liczniejszy od poprzedniego. W pewnym momencie nie da się już znaleźć wystarczającej liczby nowych uczestników, a zgromadzone środki nie wystarczają na wypłaty. Upadek nie jest więc przypadkowym zdarzeniem, lecz konsekwencją konstrukcji piramidy.
Jak działa piramida finansowa?
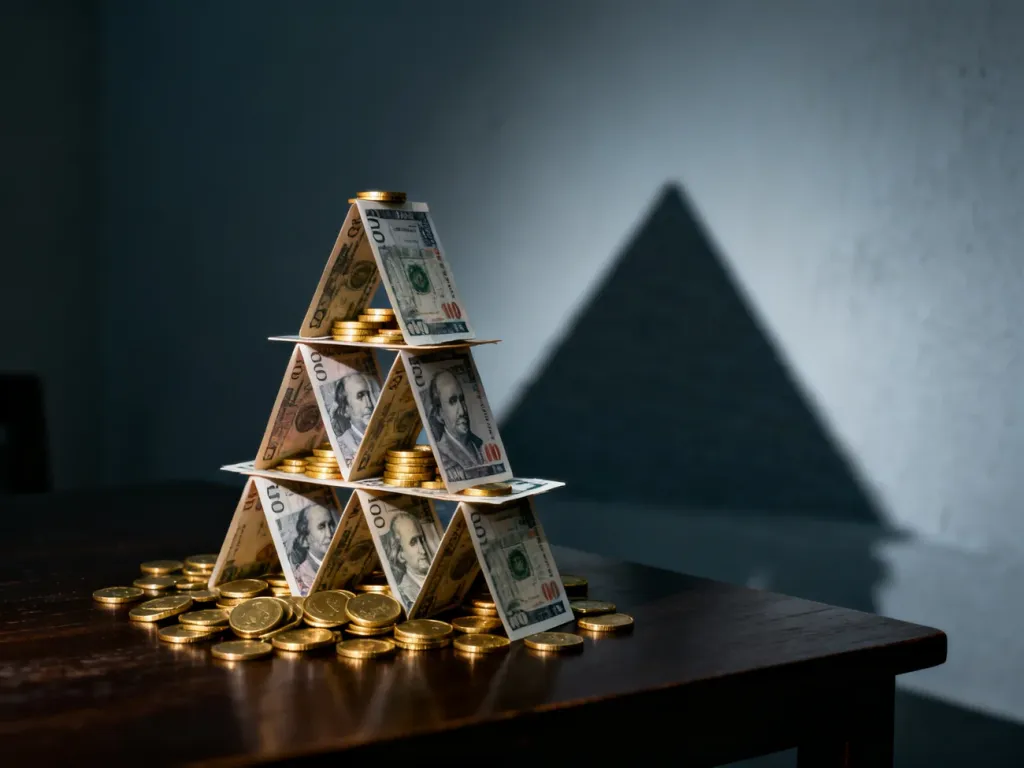
Mechanizm przypomina domek z kart. Początkowe wypłaty mogą sprawiać wrażenie, że inwestycja działa, ale jej stabilność zależy od kolejnych wpłat, a nie od realnego zysku. Schemat zwykle rozwija się w kilku etapach:
- Obietnica wysokiego zysku – organizator przedstawia atrakcyjną ofertę i minimalizuje znaczenie ryzyka, często posługując się hasłami o wyjątkowej technologii, rynku alternatywnym lub poufnej strategii.
- Pierwsze wypłaty – część wcześniejszych uczestników otrzymuje pieniądze z wpłat kolejnych osób. Wypłata ma uwiarygodnić system i zachęcić do większego zaangażowania.
- Rekrutowanie nowych członków – uczestnicy są nakłaniani do zapraszania znajomych, rodziny lub współpracowników. Za rekrutację mogą otrzymywać prowizje, premie albo wyższy poziom w strukturze.
- Rosnące zapotrzebowanie na kapitał – wraz z liczbą uczestników zwiększa się suma obiecanych wypłat. Organizator musi pozyskiwać coraz więcej nowych środków, aby utrzymać płynność.
- Załamanie systemu – napływ nowych pieniędzy zwalnia, uczestnicy zaczynają żądać wypłat, a organizator nie jest w stanie spełnić wszystkich zobowiązań.
W tym kontekście często pojawia się określenie schemat Ponziego. Oba modele opierają się na wypłacaniu rzekomych zysków z pieniędzy późniejszych uczestników, ale nie są identyczne. W klasycznej piramidzie rekrutacja nowych osób jest zwykle częścią zadania uczestników. W schemacie Ponziego organizator może pozyskiwać inwestorów bezpośrednio, przedstawiając fikcyjną strategię inwestycyjną i fałszywe wyniki.
MLM, inwestycja i piramida finansowa – czym się różnią?
Sam fakt istnienia sieci sprzedaży albo programu prowizyjnego nie przesądza jeszcze o oszustwie. Legalny marketing wielopoziomowy, czyli MLM, powinien opierać się na rzeczywistej sprzedaży produktów lub usług klientom końcowym. Problem pojawia się wtedy, gdy produkt jest tylko przykrywką, a głównym źródłem pieniędzy stają się opłaty i wpłaty nowych uczestników.
| Cecha | Legalny MLM lub inwestycja | Piramida finansowa |
|---|---|---|
| Źródło przychodu | Sprzedaż produktów, usług albo rzeczywisty wynik działalności lub inwestycji | Wpłaty nowych uczestników i opłaty pobierane od osób wchodzących do systemu |
| Produkt lub usługa | Istnieje, ma określoną wartość i może być kupowana niezależnie od rekrutacji | Nie istnieje, jest pozorny albo pełni funkcję przykrywki dla przepływu pieniędzy |
| Rekrutacja | Nie jest podstawowym warunkiem uzyskania wynagrodzenia | Stanowi główny sposób osiągania korzyści i utrzymania systemu |
| Przejrzystość | Model działania, koszty, ryzyko i warunki umowy są możliwe do sprawdzenia | Organizator unika jasnych odpowiedzi, ukrywa przepływ środków lub posługuje się niejasnym językiem |
| Ryzyko i nadzór | Ryzyko jest opisane, a działalność może wymagać odpowiednich zezwoleń lub podlegać nadzorowi | Obietnice są nieproporcjonalne do ryzyka, a podmiot może działać bez wymaganego zezwolenia |
Warto rozdzielić dwie kwestie. Brak wpisu na liście ostrzeżeń KNF nie jest automatycznym potwierdzeniem bezpieczeństwa. Jednocześnie obecność podmiotu na tej liście powinna być bardzo poważnym sygnałem ostrzegawczym. Przy ofertach dotyczących usług finansowych trzeba sprawdzić, czy podmiot ma wymagane uprawnienia i czy sposób jego działania jest zgodny z zakresem tych uprawnień.
Po czym rozpoznać piramidę finansową?
Przed przekazaniem pieniędzy sprawdź nie tylko reklamę, lecz także sposób generowania przychodu, dokumenty i dane organizatora. Szczególnie niepokojące są następujące sygnały:
- Gwarantowany wysoki zysk bez ryzyka – legalne inwestycje wiążą się z ryzykiem, a wyższy możliwy zwrot zwykle oznacza większą możliwość straty.
- Nacisk na rekrutację – wynagrodzenie zależy od zapraszania znajomych, kupowania pakietów startowych albo wprowadzania kolejnych osób.
- Brak jasnych informacji o firmie – nie można łatwo potwierdzić adresu, numeru KRS, zarządu, historii działalności, sprawozdań lub warunków umowy.
- Nieprzejrzysty sposób inwestowania – organizator nie wyjaśnia, gdzie trafiają pieniądze, jak powstaje zysk ani na jakich zasadach można wycofać środki.
- Presja czasu – rozmówca twierdzi, że oferta jest dostępna tylko dziś, wymaga natychmiastowej wpłaty albo nie pozwala skonsultować decyzji.
- Fałszywe rekomendacje – reklama wykorzystuje wizerunek celebrytów, niezweryfikowane opinie, zdjęcia luksusowego stylu życia lub rzekome sukcesy uczestników.
- Problemy z wypłatą – pojawiają się opóźnienia, dodatkowe opłaty, propozycja przeniesienia pieniędzy do innego programu albo namawianie do dalszego „rolowania” środków.
Oszuści mogą stosować także affinity fraud, czyli wykorzystywać zaufanie w obrębie określonej grupy. Oferta trafia wtedy do członków rodziny, wspólnoty, grupy zawodowej lub znajomych. Rekomendacja od bliskiej osoby nie zastępuje jednak sprawdzenia firmy i źródła obiecywanego zysku.
Co zrobić, gdy podejrzewasz oszustwo?
Nie wpłacaj kolejnych pieniędzy tylko dlatego, że organizator obiecuje odblokowanie wcześniejszej wypłaty. Zachowaj umowy, potwierdzenia przelewów, wiadomości, nagrania rozmów, reklamy i dane osób, które nakłaniały do udziału. Te materiały mogą mieć znaczenie przy zgłoszeniu sprawy.
Podstawowe działania obejmują:
- sprawdzenie podmiotu na aktualnej liście ostrzeżeń publicznych KNF oraz w rejestrach przedsiębiorców,
- zgłoszenie podejrzanej działalności do KNF, UOKiK lub Rzecznika Finansowego, zależnie od charakteru sprawy,
- złożenie zawiadomienia o podejrzeniu popełnienia przestępstwa w prokuraturze lub na policji,
- konsultację z prawnikiem, zwłaszcza gdy doszło do utraty znacznej części oszczędności albo uczestnik werbował inne osoby.
W polskich realiach organizator może ponosić odpowiedzialność między innymi za oszustwo, a w zależności od konstrukcji systemu także za inne naruszenia przepisów. Ocena odpowiedzialności konkretnego uczestnika zależy od jego roli, wiedzy i działań. Osoba, która jedynie wpłaciła pieniądze, jest co do zasady traktowana jako pokrzywdzona, ale świadome i zarobkowe nakłanianie kolejnych osób może wymagać indywidualnej oceny prawnej.
Najbezpieczniejsza zasada jest prosta – zanim prześlesz pieniądze, musisz rozumieć, skąd dokładnie ma powstać zysk. Jeśli odpowiedź brzmi „z kolejnych wpłat” albo organizator nie potrafi jej jasno przedstawić, zrezygnuj z udziału.
Artykuł nie stanowi porady inwestycyjnej lub finansowej ani indywidualnej porady prawnej. W przypadku podejrzenia oszustwa lub utraty środków skonsultuj sprawę z właściwą instytucją albo profesjonalnym pełnomocnikiem.