Brak OC sprawcy nie oznacza, że zostajesz bez odszkodowania. Jeżeli sprawca jest znany, szkodę likwiduje Ubezpieczeniowy Fundusz Gwarancyjny (UFG). Zgłoszenie składa się za pośrednictwem dowolnego ubezpieczyciela oferującego komunikacyjne OC.
Co zrobić na miejscu zdarzenia?
Najpierw zadbaj o bezpieczeństwo. Włącz światła awaryjne, ustaw trójkąt ostrzegawczy, a jeśli doszło do wypadku z rannymi, wezwij pogotowie i policję. Nie przemieszczaj pojazdów, dopóki służby nie zabezpieczą miejsca, chyba że ich usunięcie jest konieczne dla ratowania życia lub przywrócenia bezpieczeństwa ruchu.
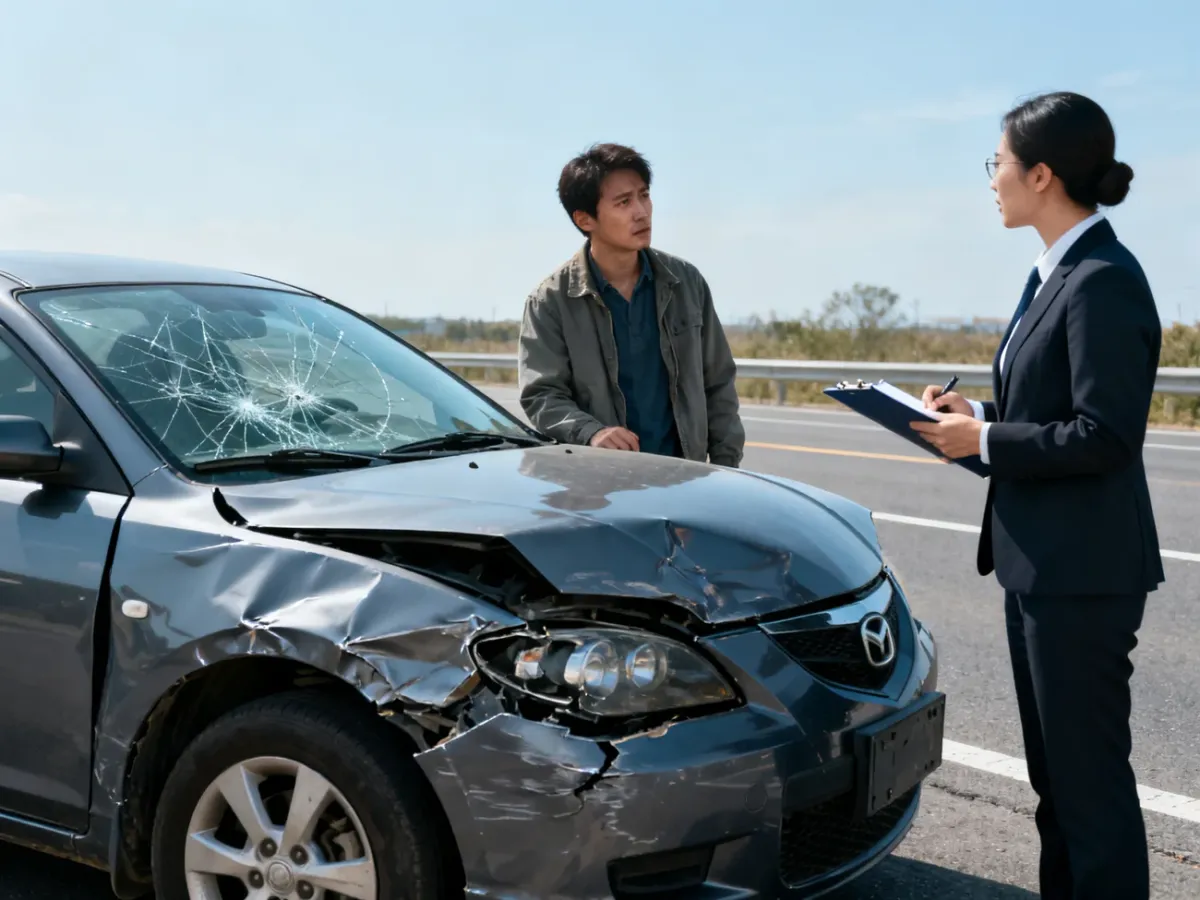
Gdy sprawca przyznaje, że nie ma ważnego OC, odmawia okazania danych albo próbuje odjechać, wezwij policję. Notatka policyjna będzie ważnym dowodem podczas likwidacji szkody. Przy zwykłej kolizji można sporządzić oświadczenie, ale brak OC sprawcy wymaga szczególnie dokładnego udokumentowania zdarzenia.
Na miejscu wykonaj następujące czynności:
- Zabezpiecz miejsce zdarzenia i sprawdź, czy ktoś potrzebuje pomocy.
- Wezwij policję, jeśli sprawca nie ma OC, nie chce podać danych, uciekł albo są ranni.
- Zapisz dane kierowcy i właściciela pojazdu, w tym imię, nazwisko, adres oraz numer PESEL, jeśli zostanie udostępniony.
- Zanotuj numer rejestracyjny, markę, model i numer VIN pojazdu sprawcy.
- Zrób zdjęcia uszkodzeń, położenia pojazdów, znaków drogowych i śladów na jezdni.
- Sprawdź status OC w bazie UFG, korzystając z numeru rejestracyjnego lub numeru VIN oraz daty zdarzenia.
Jeżeli sprawca uciekł i nie udało się odczytać numeru rejestracyjnego, przekaż policji wszystkie zapamiętane informacje, na przykład markę, kolor auta, kierunek odjazdu oraz dane świadków. W takim przypadku zasady wypłaty za samą szkodę w pojeździe mogą być bardziej ograniczone niż przy ustalonym sprawcy.
AC czy zgłoszenie do UFG?
Dalsza ścieżka zależy przede wszystkim od tego, czy masz dobrowolne ubezpieczenie autocasco. Posiadacz AC powinien w pierwszej kolejności zgłosić szkodę własnemu ubezpieczycielowi. UFG może później wyrównać część szkody, której AC nie pokryło, na przykład udział własny albo udokumentowaną utratę zniżek.
| Sytuacja | Posiadam AC | Nie posiadam AC |
|---|---|---|
| Gdzie zgłosić szkodę? | Do ubezpieczyciela, z którym zawarto umowę AC. | Do dowolnego ubezpieczyciela oferującego komunikacyjne OC. |
| Rola UFG | Może wyrównać niepokrytą część szkody i niektóre dodatkowe koszty. | Wypłaca należne odszkodowanie po przeprowadzeniu postępowania. |
| Korzyść tej ścieżki | Naprawa zwykle rozpoczyna się w ramach własnej polisy. | Nie musisz dochodzić zapłaty bezpośrednio od niewypłacalnego sprawcy. |
Nie możesz zrezygnować z AC i żądać z UFG pełnego odszkodowania za tę samą szkodę. Przy zgłoszeniu trzeba wskazać, czy szkoda została lub może zostać naprawiona z dobrowolnego ubezpieczenia.
Jak zgłosić szkodę do UFG?
Zgłoszenie kierujesz do dowolnego zakładu ubezpieczeń, który sprzedaje polisy OC posiadaczy pojazdów mechanicznych. Nie musi to być firma, w której masz własne OC. Ubezpieczyciel ma obowiązek przyjąć zgłoszenie, przeprowadzić postępowanie dotyczące odpowiedzialności i wysokości szkody, a następnie przekazać akta do UFG.
Przygotuj przede wszystkim notatkę policyjną, zdjęcia, dokumentację medyczną, kosztorys lub faktury za naprawę oraz dane sprawcy i jego pojazdu. Przydatne będą także dane świadków i dokument potwierdzający własność albo użytkowanie uszkodzonego samochodu.
Procedura wygląda następująco:
- Zgłoś szkodę wybranemu ubezpieczycielowi oferującemu OC.
- Przekaż dokumenty potwierdzające przebieg zdarzenia, odpowiedzialność sprawcy i rozmiar szkody.
- Udostępnij pojazd do oględzin oraz uzupełnij informacje wymagane przez likwidatora.
- Poczekaj na przekazanie kompletnej dokumentacji do UFG i decyzję Funduszu.
Co do zasady bezsporna część świadczenia powinna zostać wypłacona w ciągu 30 dni od otrzymania akt szkody przez UFG. Jeżeli w tym czasie nie da się wyjaśnić wszystkich okoliczności, Fundusz wypłaca bezsporną kwotę, a pozostałą część w ciągu 14 dni od wyjaśnienia sprawy. Całe postępowanie może potrwać dłużej, gdy dokumentacja jest niepełna albo odpowiedzialność sprawcy budzi wątpliwości.
Co stanie się ze sprawcą bez OC?
Wypłata z UFG nie zwalnia sprawcy ani posiadacza nieubezpieczonego pojazdu z odpowiedzialności. Po wypłacie odszkodowania Fundusz występuje z regresem, czyli żąda zwrotu wypłaconych kwot i związanych z nimi kosztów. Dla poszkodowanego oznacza to, że nie musi samodzielnie prowadzić egzekucji od sprawcy, aby otrzymać należne świadczenie.
Najważniejsze działanie po kolizji bez OC to wezwanie policji, zebranie pełnych danych i szybkie zgłoszenie szkody do dowolnego ubezpieczyciela komunikacyjnego. To on przekaże sprawę do UFG, które podejmie decyzję o wypłacie.
Artykuł nie stanowi porady prawnej ani finansowej. W sprawach dotyczących obrażeń ciała, odmowy wypłaty lub sporu o odpowiedzialność warto skonsultować się z profesjonalnym pełnomocnikiem.