Produkty finansowe to umowy i instrumenty oferowane przez instytucje finansowe, które pomagają zarządzać pieniędzmi, oszczędzać, finansować wydatki, inwestować kapitał albo chronić się przed skutkami określonych zdarzeń. Nie każdy produkt finansowy jest inwestycją. Konto osobiste służy przede wszystkim do obsługi codziennych płatności, a polisa ubezpieczeniowa zapewnia ochronę, nie zaś bezpośrednie pomnażanie kapitału.
Czym są produkty finansowe?
Produkt finansowy może mieć formę umowy, rachunku, instrumentu albo usługi związanej z pieniędzmi. Banki oferują między innymi konta, lokaty i kredyty, domy maklerskie umożliwiają obrót akcjami lub obligacjami, a ubezpieczyciele sprzedają polisy chroniące życie, zdrowie i majątek.
Produkty te odpowiadają na różne potrzeby. Jedne zapewniają płynność, czyli łatwy dostęp do środków, inne pomagają finansować zakup mieszkania lub rozwój firmy, a jeszcze inne pozwalają inwestować z myślą o wzroście kapitału. Ich wspólną cechą jest to, że regulują sposób przechowywania, przekazywania, pożyczania, inwestowania albo ochrony pieniędzy.
Główne rodzaje produktów finansowych
Najprostszy podział obejmuje trzy grupy. Różnią się one przede wszystkim celem, poziomem ryzyka i sposobem wykorzystania środków:
| Kategoria | Główny cel | Poziom ryzyka | Przykłady |
|---|---|---|---|
| Bankowe | Obsługa pieniędzy, płynność, oszczędzanie i finansowanie wydatków | Zwykle niski przy rachunkach i lokatach, wyższy po stronie osoby zaciągającej kredyt | Konto osobiste, lokata, kredyt, karta płatnicza |
| Inwestycyjne | Wzrost kapitału albo uzyskiwanie dochodu z posiadanych aktywów | Od niskiego do bardzo wysokiego, zależnie od instrumentu | Akcje, obligacje, fundusze inwestycyjne |
| Ubezpieczeniowe | Ochrona przed finansowymi skutkami zdarzeń losowych | Ryzyko dotyczy głównie zakresu ochrony, wyłączeń i warunków umowy | Polisa na życie, ubezpieczenie mieszkania, OC |
Taki podział pomaga odróżnić codzienną usługę bankową od inwestowania. Rachunek osobisty nie ma służyć osiąganiu zysku z wahań rynkowych, natomiast akcje lub fundusze inwestycyjne wiążą się z możliwością zarówno zysku, jak i straty. Lokata zajmuje miejsce pośrednie w potocznym rozumieniu, ponieważ pozwala uzyskać odsetki, ale jest przede wszystkim produktem oszczędnościowym oferowanym przez bank.
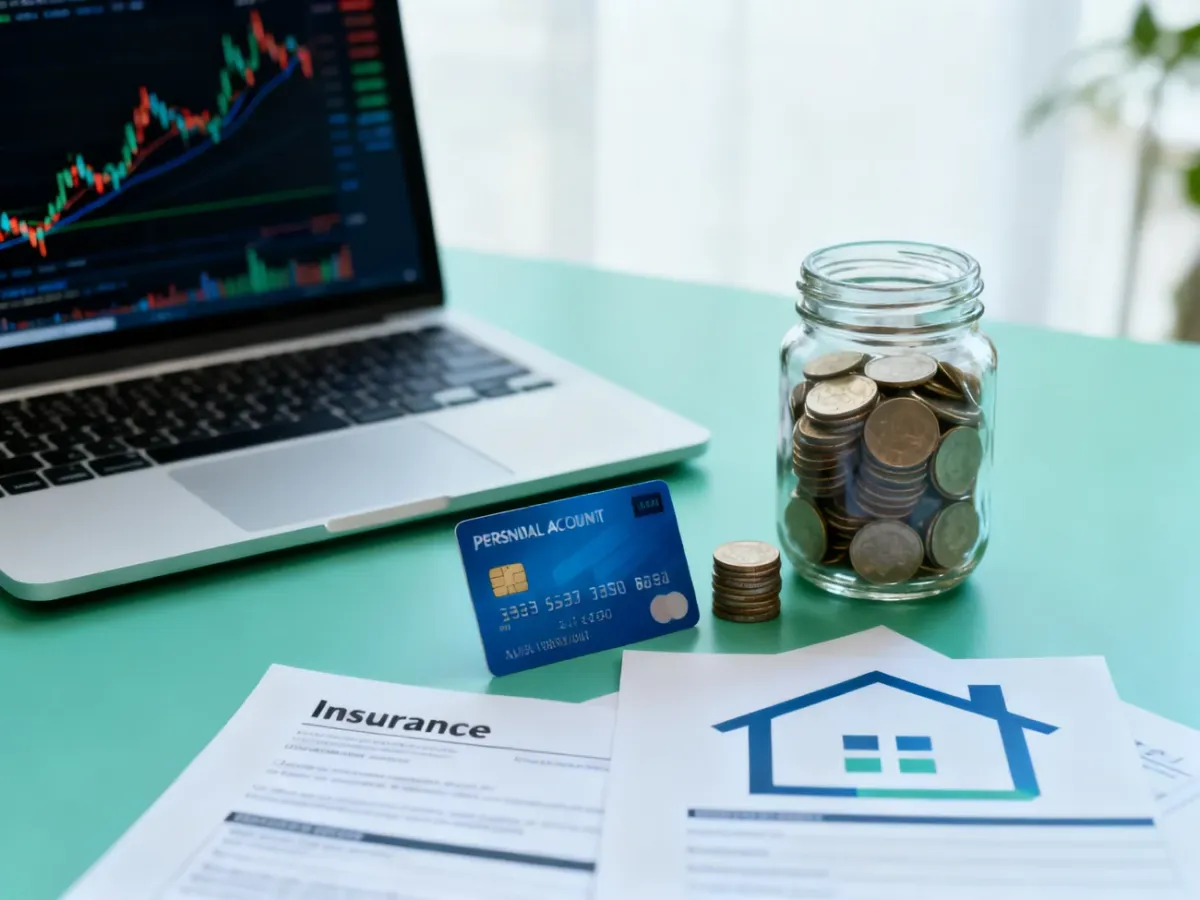
Co obejmują poszczególne kategorie?
Produkty bankowe
Produkty bankowe służą do przechowywania pieniędzy, wykonywania płatności, oszczędzania oraz korzystania z finansowania. Konto osobiste zapewnia dostęp do środków i umożliwia przelewy, płatności kartą czy regulowanie rachunków. Konto oszczędnościowe pozwala odkładać nadwyżki, zwykle z zachowaniem łatwego dostępu do pieniędzy.
Lokata bankowa polega na zdeponowaniu środków na określony czas w zamian za odsetki. Kredyt jest natomiast zobowiązaniem wobec banku. Może służyć finansowaniu konsumpcji, zakupu nieruchomości albo działalności gospodarczej. W firmie podobną funkcję płynnościową może pełnić kredyt obrotowy, który pomaga pokrywać bieżące wydatki.
Produkty inwestycyjne
Produkty inwestycyjne są częścią szerszej kategorii produktów finansowych. Ich celem jest zazwyczaj wzrost wartości kapitału, uzyskanie odsetek lub dywidend, a czasem ochrona realnej wartości oszczędności. Wynik zależy od rodzaju instrumentu i warunków rynkowych, dlatego inwestowanie nie daje automatycznej gwarancji zysku.
Do najczęściej spotykanych produktów inwestycyjnych należą:
- Akcje – udziały w spółkach, których cena może się zmieniać pod wpływem sytuacji firmy i rynku.
- Obligacje – papiery wartościowe, w których emitent zobowiązuje się do zwrotu kapitału na określonych warunkach.
- Fundusze inwestycyjne – rozwiązania, w których kapitał wielu osób jest lokowany w różne aktywa zgodnie z polityką funduszu.
- Nieruchomości i REIT-y – sposoby uzyskania ekspozycji na rynek nieruchomości, bezpośrednio albo za pośrednictwem spółek inwestujących w takie aktywa.
Poszczególne produkty różnią się płynnością, kosztami, horyzontem czasowym i ryzykiem rynkowym. Akcje mogą podlegać dużym wahaniom, obligacje także nie są całkowicie wolne od ryzyka, a fundusze nie gwarantują wyniku. Złożone instrumenty, takie jak produkty strukturyzowane czy instrumenty pochodne, wymagają szczegółowego zapoznania się z zasadami działania i ryzykiem.
Produkty ubezpieczeniowe
Produkty ubezpieczeniowe służą przeniesieniu części ryzyka finansowego na ubezpieczyciela. W zamian za składkę ubezpieczony otrzymuje ochronę na warunkach opisanych w umowie. Polisa na życie może przewidywać wypłatę świadczenia po śmierci ubezpieczonego, a ubezpieczenie majątkowe może dotyczyć między innymi mieszkania, samochodu lub odpowiedzialności cywilnej.
Zakres ochrony zależy od umowy, limitów, wyłączeń i innych warunków. Nie należy utożsamiać każdej polisy z inwestowaniem. Produkty łączące ochronę ubezpieczeniową z częścią inwestycyjną mają bardziej złożoną konstrukcję, a ich ocena wymaga osobnego przeanalizowania kosztów i ryzyka.
Jak wybrać produkt finansowy?
Najpierw trzeba określić funkcję, jaką produkt ma pełnić. Innego rozwiązania potrzebujesz do codziennych płatności, innego do ochrony rodziny, a jeszcze innego do długoterminowego budowania kapitału. Przed zawarciem umowy przeanalizuj:
- Cel – ustal, czy chodzi o płynność, oszczędzanie, finansowanie wydatku, ochronę czy wzrost kapitału.
- Horyzont czasowy – sprawdź, jak długo środki mogą pozostać niedostępne i czy wcześniejsze wycofanie pieniędzy wiąże się z opłatą albo utratą odsetek.
- Ryzyko – oceń, czy akceptujesz możliwość spadku wartości kapitału albo powstania zobowiązania do spłaty.
- Koszty i warunki – przeczytaj opłaty, prowizje, limity, wyłączenia odpowiedzialności i zasady rezygnacji z produktu.
Przy inwestowaniu znaczenie może mieć także dywersyfikacja, czyli rozłożenie środków między różne aktywa. Nie usuwa ona ryzyka, ale może ograniczyć wpływ problemów dotyczących jednego instrumentu na całość posiadanych środków. Przy skomplikowanych produktach inwestycyjnych lub ubezpieczeniowych warto rozważyć konsultację z niezależnym specjalistą.
Produkty finansowe jako narzędzia
Produkty finansowe nie są celami samymi w sobie. Konto pomaga zarządzać płynnością, kredyt finansuje określone potrzeby, inwestycja może wspierać budowanie kapitału, a ubezpieczenie ogranicza skutki wybranych zdarzeń. Najważniejsze jest dopasowanie produktu do celu, czasu i akceptowanego ryzyka, a nie kierowanie się samą obietnicą zysku.
Artykuł nie stanowi porady inwestycyjnej lub finansowej.