Jako poszkodowany możesz zgłosić szkodę bezpośrednio do ubezpieczyciela sprawcy albo – jeśli zdarzenie spełnia określone warunki – skorzystać z Bezpośredniej Likwidacji Szkody (BLS) u własnego ubezpieczyciela. Zrób to możliwie szybko, zachowując zdjęcia, oświadczenie sprawcy i dane polisy. To pierwszy krok do uzyskania pieniędzy na naprawę auta, zwrotu kosztów holowania lub pojazdu zastępczego.
Co zrobić na miejscu zdarzenia?
Postępowanie zależy od tego, czy doszło do kolizji, czy wypadku. Przy kolizji, w której nikt nie odniósł obrażeń, możecie usunąć pojazdy z jezdni, włączyć światła awaryjne i ustawić trójkąt ostrzegawczy. Gdy są ranni, nie przestawiaj samochodów, wezwij policję i służby ratunkowe oraz udziel pomocy w zakresie, na jaki pozwalają Twoje umiejętności.
Na miejscu wykonaj kolejno następujące czynności:
- Zabezpiecz miejsce zdarzenia, włącz światła awaryjne i ustaw trójkąt, jeśli auta pozostają na jezdni.
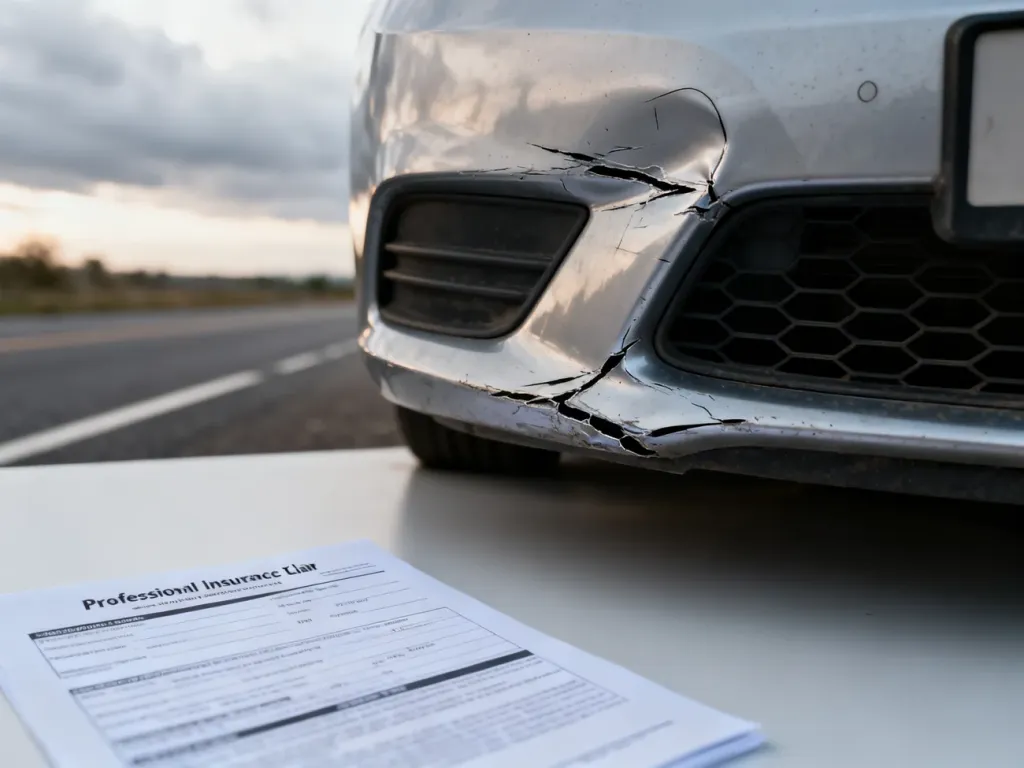
- Zrób zdjęcia położenia pojazdów, znaków drogowych, jezdni i wszystkich widocznych uszkodzeń.
- Spisz oświadczenie sprawcy, jeśli przebieg zdarzenia i odpowiedzialność nie budzą wątpliwości.
- Zapisz dane świadków, numery rejestracyjne, dane kierowców i właścicieli pojazdów.
- Sprawdź ważność polisy sprawcy w bazie Ubezpieczeniowego Funduszu Gwarancyjnego, korzystając z numeru rejestracyjnego.
Oświadczenie powinno zawierać datę i miejsce zdarzenia, dane uczestników, numery rejestracyjne i marki pojazdów, numer polisy OC sprawcy, nazwę ubezpieczyciela, opis przebiegu zdarzenia oraz zakres uszkodzeń. Obie strony powinny podpisać dokument. Gdy sprawca nie przyznaje się do winy, odmawia podania danych, podejrzewasz brak uprawnień lub ucieczkę z miejsca zdarzenia, wezwij policję.
OC sprawcy czy BLS – gdzie zgłosić szkodę?
Tradycyjna ścieżka polega na zgłoszeniu szkody do towarzystwa, w którym sprawca ma ubezpieczenie OC. BLS pozwala przekazać sprawę własnemu ubezpieczycielowi, który prowadzi likwidację, a następnie rozlicza się z zakładem ubezpieczeń sprawcy. Zakres BLS zależy od uczestnictwa obu towarzystw i regulaminu systemu.
| Cecha | Tradycyjna likwidacja | BLS |
|---|---|---|
| Gdzie zgłaszasz? | Do ubezpieczyciela sprawcy. | Do własnego ubezpieczyciela. |
| Kto prowadzi sprawę? | Ubezpieczyciel sprawcy. | Twój ubezpieczyciel, który rozlicza się z ubezpieczycielem sprawcy. |
| Kto wycenia szkodę? | Ubezpieczyciel sprawcy. | Twój ubezpieczyciel. |
| Liczba pojazdów | Może obejmować także zdarzenia z większą liczbą pojazdów. | Zwykle dokładnie dwa pojazdy. |
| Warunki | Uniwersalna ścieżka, także gdy BLS nie ma zastosowania. | Zwykle brak rannych, zdarzenie w Polsce i limit wartości szkody, często do 30 000 zł. |
Przed wyborem BLS sprawdź, czy Twój ubezpieczyciel i ubezpieczyciel sprawcy uczestniczą w tym systemie oraz czy szkoda mieści się w jego warunkach:
- W zdarzeniu brały udział tylko dwa pojazdy.
- Kolizja wydarzyła się na terytorium Polski.
- Nikt nie odniósł obrażeń.
- Sprawca i jego ubezpieczyciel są możliwi do ustalenia.
- Wartość szkody nie przekracza limitu przewidzianego przez system.
Jak technicznie zgłosić szkodę?
Najczęściej możesz użyć formularza online na stronie ubezpieczyciela. Taki kanał zwykle pozwala od razu dołączyć zdjęcia i dokumenty. Dostępne bywają także zgłoszenie telefoniczne oraz wiadomość e-mail. Numer szkody i potwierdzenie wysłania zgłoszenia zachowaj do dalszej korespondencji.
W formularzu podaj swoje dane kontaktowe, dane sprawcy, numer jego polisy, numery rejestracyjne pojazdów, datę i miejsce zdarzenia, opis okoliczności oraz zakres uszkodzeń. Zaznacz, czy samochód jest jezdny, czy potrzebujesz holowania lub auta zastępczego. Ubezpieczyciel może zorganizować oględziny rzeczoznawcy albo poprosić o dodatkowe fotografie. Do czasu uzgodnienia oględzin nie rozpoczynaj naprawy, chyba że konieczne jest usunięcie zagrożenia lub zabezpieczenie pojazdu.
Przy likwidacji szkody możesz wybrać wariant kosztorysowy, czyli wypłatę pieniędzy na konto i samodzielne zorganizowanie naprawy, albo wariant warsztatowy, w którym serwis rozlicza się bezpośrednio z ubezpieczycielem. Jeśli auto jest niesprawne, zgłoś to od razu. Zwrot kosztów pojazdu zastępczego może być należny, gdy jego brak realnie utrudnia korzystanie z samochodu, a okres najmu pozostaje uzasadniony okolicznościami naprawy.
Dokumenty potrzebne do zgłoszenia
Przed wysłaniem zgłoszenia przygotuj następujące materiały:
- Oświadczenie sprawcy lub dane notatki policyjnej.
- Zdjęcia miejsca zdarzenia i uszkodzeń pojazdów.
- Dane polisy sprawcy oraz nazwę jego ubezpieczyciela.
- Dowód rejestracyjny uszkodzonego pojazdu.
- Numer rachunku bankowego do wypłaty odszkodowania.
- Dane świadków, nagrania z wideorejestratora i dokumentację medyczną, jeśli mają zastosowanie.
Przed wysłaniem sprawdź, czy zgłoszenie zawiera:
- datę, miejsce i opis przebiegu zdarzenia,
- pełne dane uczestników i pojazdów,
- informację o widocznych uszkodzeniach,
- czytelne zdjęcia oraz podpisane oświadczenie,
- informację o sposobie wypłaty i numerze konta.
Ile czasu masz na zgłoszenie i wypłatę?
Zgodnie z zasadami wynikającymi z Kodeksu cywilnego oraz przepisów o ubezpieczeniach obowiązkowych ubezpieczyciel powinien wypłacić bezsporną część świadczenia w ciągu 30 dni od zgłoszenia szkody. Bezsporna część to kwota, co do której odpowiedzialność ubezpieczyciela i jej wysokość nie wymagają dalszych ustaleń.
Jeżeli w tym czasie nie da się wyjaśnić wszystkich okoliczności, pozostała część powinna zostać wypłacona w ciągu 14 dni od momentu, gdy wyjaśnienie stało się możliwe. Co do zasady postępowanie nie powinno trwać dłużej niż 90 dni od zgłoszenia, chyba że ustalenie odpowiedzialności zależy od postępowania karnego lub cywilnego.
Roszczenie dotyczące szkody majątkowej najczęściej przedawnia się po 3 latach, zgodnie z regułami Kodeksu cywilnego. W sprawach związanych z przestępstwem termin może być dłuższy, a przy szkodach na osobie wynikających z przestępstwa sięgać 20 lat. Nie warto jednak czekać. Z czasem trudniej uzyskać zdjęcia, zeznania świadków i wiarygodną ocenę uszkodzeń.
Co zrobić, gdy sprawca nie ma OC albo uciekł?
Jeżeli sprawca nie ma ważnego OC, zgłoś zdarzenie policji i skontaktuj się z dowolnym ubezpieczycielem komunikacyjnym. Towarzystwo zbierze dokumenty i przekaże sprawę do Ubezpieczeniowego Funduszu Gwarancyjnego, który może wypłacić należne świadczenie w przypadkach przewidzianych przepisami.
Przy nieznanym sprawcy znaczenie mają świadkowie, monitoring i nagrania. Sama szkoda w pojeździe po ucieczce sprawcy może nie wystarczyć do wypłaty z UFG, jeżeli nie doszło równocześnie do szkody osobowej spełniającej ustawowe warunki. Dlatego po takim zdarzeniu szybko zawiadom policję i zabezpiecz wszystkie możliwe dowody.
Najbezpieczniejsza kolejność to: zabezpieczenie miejsca, zdjęcia, oświadczenie lub interwencja policji, sprawdzenie polisy, a następnie szybkie zgłoszenie szkody wybraną ścieżką. Kompletna dokumentacja ogranicza liczbę dodatkowych wyjaśnień i ułatwia wypłatę odszkodowania.
Artykuł ma charakter informacyjny i nie stanowi porady prawnej ani ubezpieczeniowej. W sprawie konkretnego zdarzenia sprawdź aktualne przepisy oraz wymagania ubezpieczyciela.