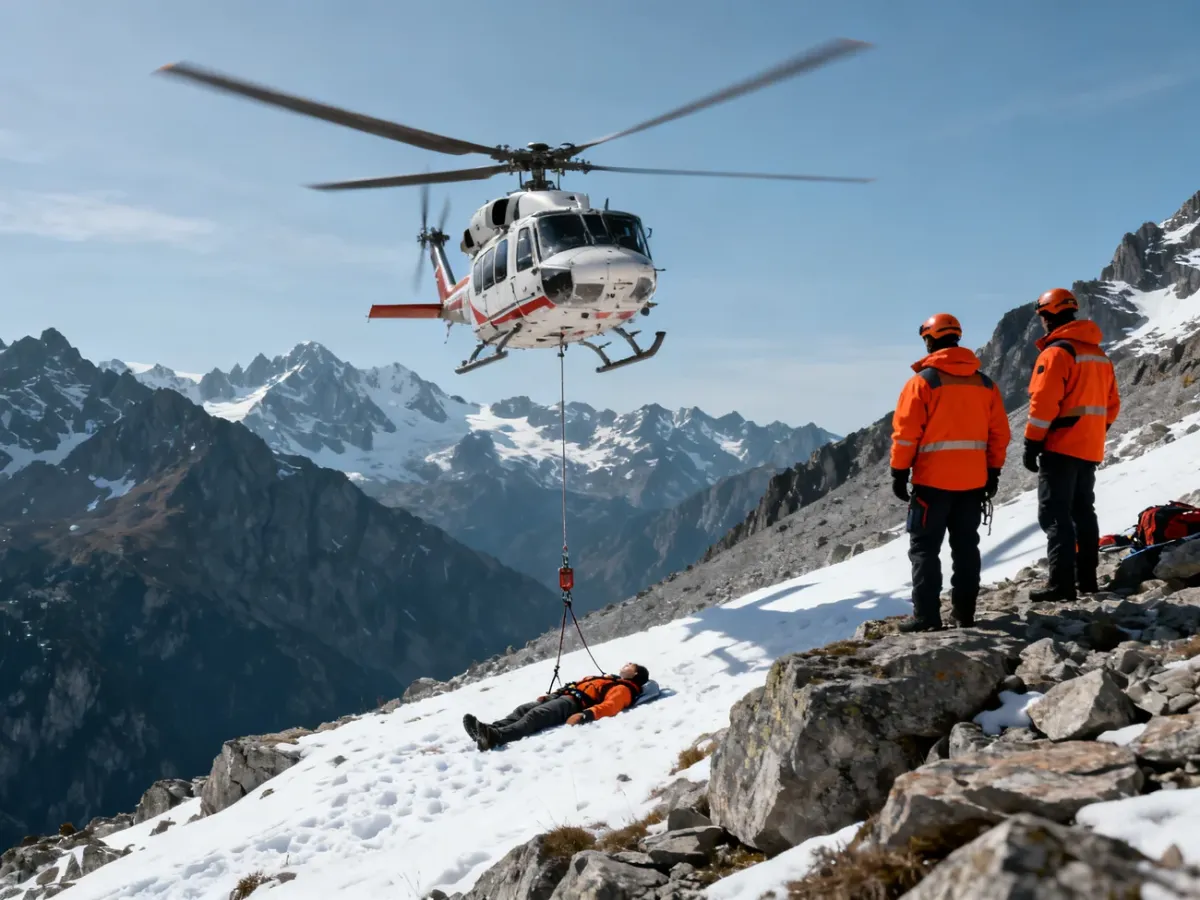
KR to skrót od „kosztów ratownictwa”, a w niektórych polisach także „kosztów poszukiwania i ratownictwa”. To część ubezpieczenia turystycznego, która pokrywa wydatki związane z akcją ratunkową, na przykład użyciem śmigłowca, pracą służb górskich lub poszukiwaniem osoby zaginionej. Za granicą takie działania mogą kosztować tysiące, a nawet dziesiątki tysięcy euro.
KR a KL – jaka jest różnica?
Ubezpieczenie KR dotyczy przede wszystkim dotarcia do poszkodowanego i przetransportowania go z trudnego terenu. Może obejmować akcję w górach, na wodzie, w lesie albo w innym miejscu, do którego nie da się łatwo dojechać.
KL, czyli koszty leczenia, działa już na etapie pomocy medycznej. Pokrywa między innymi wizyty lekarskie, pobyt w szpitalu, badania, operacje i przepisane leki. Te zakresy się uzupełniają, ale nie są tym samym. Polisa może zapłacić za leczenie w szpitalu, a bez osobnego limitu KR nie musi pokryć kosztu samej akcji poszukiwawczej lub ratunkowej.
W Polsce działania GOPR i TOPR są dla turystów co do zasady bezpłatne. W wielu innych państwach rachunek za interwencję otrzymuje poszkodowany. Przykładowe stawki wskazywane w materiałach dotyczących ratownictwa za granicą wyglądają następująco:
| Kraj | Przykładowy rodzaj rozliczenia | Orientacyjny koszt |
|---|---|---|
| Austria | Lot śmigłowca | około 4275 euro za godzinę |
| Szwajcaria | Lot śmigłowca | około 6000 euro za godzinę |
| Włochy | Lot śmigłowca | około 115 euro za minutę |
Są to wartości orientacyjne. Ostateczny rachunek zależy od czasu trwania akcji, miejsca zdarzenia, użytego sprzętu i lokalnych zasad rozliczeń.
Co obejmuje ubezpieczenie KR?
Dokładny zakres zawsze wynika z OWU i może różnić się między ubezpieczycielami. Najczęściej ochrona obejmuje:
- akcję ratowniczą prowadzoną przez zagraniczne służby górskie lub wyspecjalizowane jednostki,
- użycie śmigłowca ratunkowego albo innego specjalistycznego środka transportu,
- poszukiwanie osoby zaginionej w górach, lesie, na wodzie lub w innym trudnym terenie,
- transport poszkodowanego z miejsca wypadku do najbliższej placówki medycznej.
Przy aktywnym wyjeździe trzeba sprawdzić, czy planowana dyscyplina jest objęta ochroną. Narciarstwo poza trasą, wspinaczka, nurkowanie lub sporty ekstremalne często wymagają dodatkowego rozszerzenia. Znaczenie mają także wyłączenia odpowiedzialności oraz wysokość limitu KR.
Czy EKUZ pokrywa koszty ratownictwa?
EKUZ nie finansuje kosztów ratownictwa, akcji poszukiwawczych ani repatriacji medycznej do Polski. Karta zapewnia dostęp do niezbędnej publicznej opieki zdrowotnej na zasadach obowiązujących w danym państwie, ale nie zastępuje prywatnej polisy turystycznej. Może więc pomóc przy leczeniu, lecz rachunek za śmigłowiec w górach nadal może obciążyć poszkodowanego.
KR jest szczególnie ważne podczas wyjazdów w góry, nad wodę i wszędzie tam, gdzie ewentualna akcja wymaga specjalistycznego sprzętu. Bez tego zakresu nawet jeden wypadek może oznaczać bardzo wysokie zadłużenie.