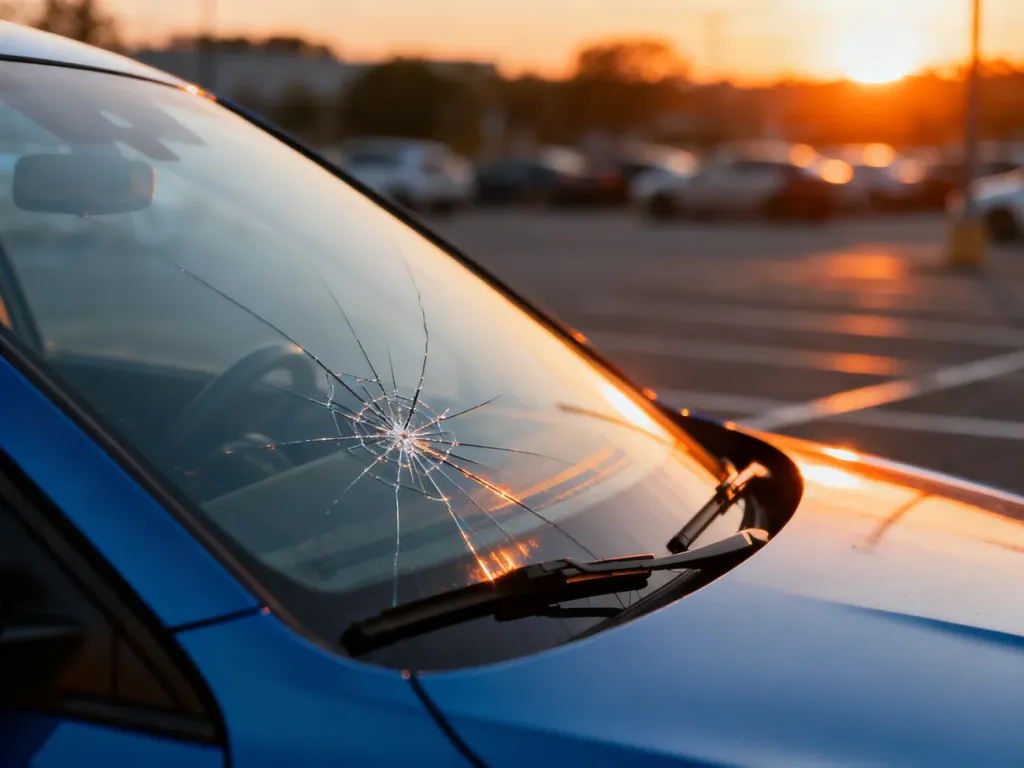
Ubezpieczenie szyb w aucie to dobrowolne rozszerzenie polisy, które może pokryć koszt naprawy lub wymiany szyby czołowej, bocznych i tylnej. Ochrona najczęściej obejmuje szkody spowodowane przez kamienie, grad, spadające gałęzie, wandalizm albo próbę kradzieży. Warunki zależą jednak od ubezpieczyciela i zapisów OWU.
Co obejmuje ubezpieczenie szyb w aucie?
Polisę można zwykle dokupić do OC, AC albo wybranego pakietu komunikacyjnego. W razie szkody ubezpieczyciel organizuje naprawę odprysku lub wymianę całej szyby, często w warsztacie partnerskim i bez konieczności samodzielnego opłacania usługi. To, czy dana szyba i konkretne zdarzenie są objęte ochroną, zawsze wynika z Ogólnych Warunków Ubezpieczenia.
Najczęściej zakres obejmuje następujące sytuacje:
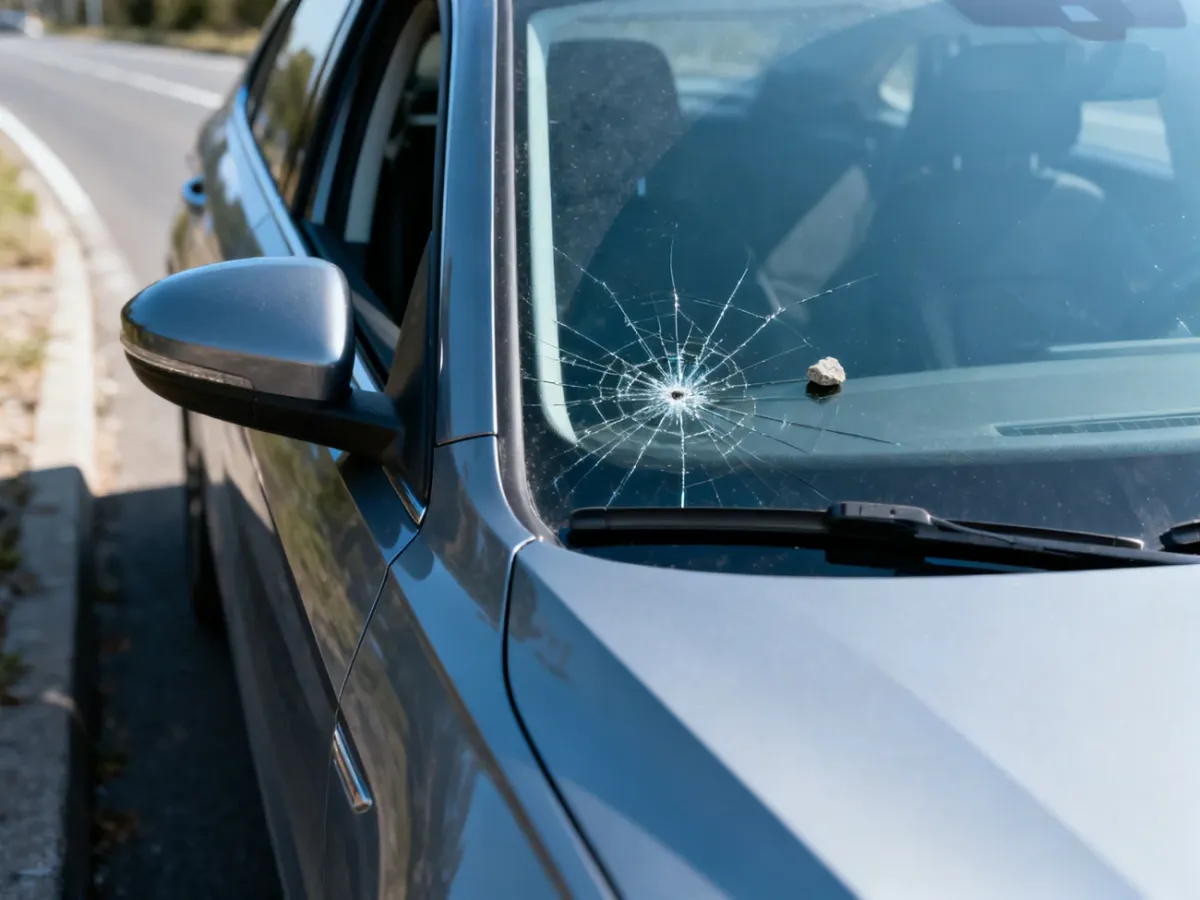
- Uszkodzenia mechaniczne – odpryski i pęknięcia powstałe po uderzeniu kamienia lub innego przedmiotu podczas jazdy.
- Zdarzenia losowe – szkody spowodowane przez grad, spadające gałęzie, silny wiatr albo inne przedmioty.
- Wandalizm – wybicie lub zniszczenie szyby przez osobę trzecią.
- Próba kradzieży albo włamania – uszkodzenie szyby w celu dostania się do wnętrza samochodu.
W zależności od wariantu ochrona dotyczy szyby czołowej, bocznych oraz tylnej. Niektóre produkty obejmują także szyby panoramiczne, ale nie jest to regułą. Polisa może pokrywać zarówno naprawę odprysku, jak i wymianę szyby, a także koszt pracy i podstawowych materiałów. W przypadku szyby wyposażonej w czujnik deszczu, kamerę lub elementy systemu ADAS trzeba sprawdzić, czy zakres obejmuje również ich demontaż, montaż i kalibrację.
Ubezpieczenie szyb a AC – czym się różnią?
Autocasco zapewnia szerszą ochronę całego pojazdu. W zależności od wariantu może obejmować między innymi kolizję z własnej winy, kradzież, pożar, zalanie i uszkodzenia szyb. Zakres AC nie jest jednak identyczny w każdej umowie, dlatego trzeba sprawdzić OWU. Wariant mini AC może w ogóle nie obejmować szkód szybowych albo zapewniać ochronę tylko w określonych sytuacjach.
Ubezpieczenie szyb jest ochroną celowaną. Zwykle kosztuje mniej niż pełne AC, a przy niewielkiej szkodzie pozwala skorzystać z osobnej ścieżki likwidacji. Jedną z najważniejszych korzyści może być zachowanie zniżek AC. Nie ma jednak automatycznej gwarancji, że każda szkoda szybowa pozostanie obojętna dla historii ubezpieczenia. Część towarzystw nie uwzględnia jej przy kalkulacji składki, inne mogą przekazywać informację o szkodzie lub stosować własne zasady. Decydujące są zapisy OWU i sposób raportowania szkody.
Jakie parametry porównać przed zakupem?
Sama cena dodatku nie pokazuje jeszcze, czy ochrona będzie wystarczająca. Przykładowe parametry, które mogą pojawić się w ofertach, przedstawia tabela:
| Parametr | Co oznacza? | Na co zwrócić uwagę? |
|---|---|---|
| Suma ubezpieczenia | Maksymalny limit kosztów naprawy lub wymiany | Czy wystarczy przy szybie z czujnikami, kamerą lub warstwą akustyczną |
| Udział własny | Kwota albo procent kosztu pokrywany przez kierowcę | Czy obowiązuje od pierwszej szkody, czy dopiero przy kolejnych |
| Wiek pojazdu | Granica wieku auta, dla którego dostępna jest ochrona | Czy ubezpieczyciel przyjmuje starsze samochody |
| Zakres szyb | Lista elementów objętych polisą | Czy obejmuje szybę czołową, boczne, tylną i panoramiczną |
| Metoda likwidacji | Sposób organizacji i rozliczenia naprawy | Czy naprawa jest bezgotówkowa i odbywa się w warsztacie partnerskim |
W ofertach spotyka się sumy ubezpieczenia od kilku do kilkunastu tysięcy złotych. Udział własny przy pierwszej szkodzie może wynosić od zera do około 200 zł, a przy kolejnych szkodach przyjmować formę określonego procentu kosztów. Są to wartości przykładowe, a nie stałe zasady rynkowe.
Kiedy ubezpieczyciel może odmówić pokrycia kosztów?
Ochrona nie działa w każdej sytuacji. Ubezpieczyciel może odmówić organizacji naprawy lub wypłaty, jeśli zdarzenie mieści się w wyłączeniach odpowiedzialności zapisanych w OWU. Najczęściej dotyczą one następujących przypadków:
- uszkodzenia powstałego wskutek rażącego niedbalstwa lub niewłaściwego użytkowania pojazdu,
- samodzielnego demontażu, wymiany albo naprawy szyby przed zgłoszeniem szkody,
- szkody wynikającej z nieprawidłowego wcześniejszego montażu,
- uszkodzeń powstałych podczas prac konserwacyjnych lub naprawczych przy samochodzie,
- działań wojennych, zamieszek albo trzęsienia ziemi, jeśli OWU wyłącza takie zdarzenia.
Ograniczenia mogą dotyczyć także terytorium ochrony, terminu zgłoszenia szkody oraz liczby zdarzeń w okresie ubezpieczenia. Samodzielna naprawa odprysku przed kontaktem z ubezpieczycielem może utrudnić uzyskanie świadczenia, dlatego najpierw trzeba sprawdzić wymaganą procedurę.
Na co zwrócić uwagę w OWU?
Największe różnice między ofertami dotyczą nie tylko zakresu zdarzeń, ale również sposobu naprawy. Sprawdź, czy ubezpieczyciel kieruje auto do wskazanego serwisu, czy pozwala wybrać warsztat. Istotne jest także to, czy rozliczenie odbywa się bezgotówkowo, czy na podstawie kosztorysu. W drugim wariancie otrzymana kwota może nie pokryć wszystkich kosztów wybranej usługi.
Przy nowoczesnych samochodach zweryfikuj zasady dotyczące wyposażenia szyby. Kamera za szybą, czujnik deszczu, ogrzewanie, antena lub system ADAS mogą podnosić cenę wymiany. Jeżeli OWU obejmuje wyłącznie szybę, koszt ponownego montażu albo kalibracji dodatkowych urządzeń może pozostać po stronie właściciela.
Znaczenie ma również miejsce i sposób użytkowania samochodu. Ubezpieczenie może być bardziej uzasadnione, gdy często jeździsz po drogach z luźnym kruszywem, pokonujesz duże odległości albo parkujesz na ulicy. Przed zakupem porównaj składkę z udziałem własnym, limitem odpowiedzialności i kosztem potencjalnej wymiany.
Czy warto kupić ubezpieczenie szyb?
Roczna składka za taki dodatek bywa szacowana na około 80–180 zł, ale zależy od samochodu, wieku pojazdu, zakresu i ubezpieczyciela. To mniej niż koszt wielu wymian szyb, zwłaszcza gdy szyba ma czujniki lub kamerę. Ubezpieczenie może być opłacalne także ze względu na wygodną, bezgotówkową likwidację oraz możliwość ochrony zniżek AC.
Decyzję najlepiej oprzeć na OWU, a nie wyłącznie na cenie. Jeżeli polisa ma niski limit, wysoki udział własny albo nie obejmuje wyposażenia szyby, jej realna wartość może być mniejsza, niż sugeruje reklama.